

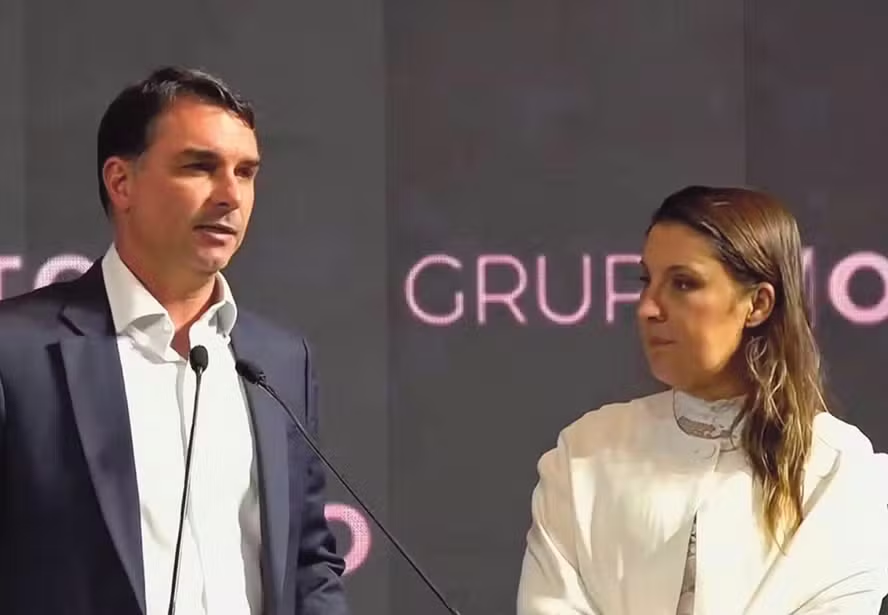
A campanha presidencial de Flávio Bolsonaro (PL) pretende retirar o chamado split payment, mecanismo previsto na reforma tributária para permitir a separação e o recolhimento automático de tributos durante determinadas transações entre empresas.
A informação foi divulgada pela Folha de S.Paulo nesta quarta-feira (7). Segundo o jornal, Daniella Marques, coordenadora econômica da campanha de Flávio, afirmou que um eventual governo do candidato pretende acabar com o mecanismo.
A justificativa apresentada pela equipe econômica é o possível impacto sobre o capital de giro das empresas, especialmente dos pequenos negócios.
“Claro que sim”, respondeu Daniella ao ser questionada se a campanha pretende acabar com o split payment. Ela afirmou ainda que o mecanismo poderia comprometer o capital de giro de empresas menores.
Como funciona o split payment
O split payment, também chamado de pagamento fracionado, foi criado no contexto da reforma tributária sobre o consumo. A ideia é que, no momento do pagamento de determinadas operações, a parcela correspondente ao IBS e à CBS seja separada e encaminhada diretamente ao Fisco, enquanto o restante fica com o fornecedor.
O mecanismo busca reduzir a sonegação e assegurar que o tributo tenha sido efetivamente recolhido para que o comprador possa utilizar o respectivo crédito tributário. A regulamentação do sistema faz parte da implementação do novo modelo de tributação sobre o consumo.
A implementação deverá ocorrer de maneira gradual. Segundo a reportagem da Folha, o funcionamento está previsto inicialmente de forma opcional no segundo semestre de 2027.
Debate sobre o impacto no caixa das empresas
A crítica da campanha de Flávio Bolsonaro está relacionada principalmente ao fluxo financeiro das empresas.
Daniella Marques argumenta que a retirada automática do imposto poderia reduzir o dinheiro disponível para o empresário entre o momento da venda e o recebimento dos recursos.
Especialistas ouvidos pela Folha, entretanto, questionam essa interpretação. Segundo a reportagem, a separação do imposto ocorre nos casos em que o tributo ainda não foi quitado e não significa necessariamente uma antecipação da arrecadação aos cofres públicos. O valor recolhido também gera crédito para o comprador dentro do sistema tributário.
Outro ponto destacado é que o mecanismo não se aplica indistintamente a todas as operações. Há regras específicas para operações entre empresas, além de situações que ficam fora do modelo.
Flávio Bolsonaro já havia apresentado proposta contra o mecanismo
A posição anunciada agora pela campanha não é inédita.
Durante a tramitação da reforma tributária no Senado, Flávio Bolsonaro apresentou uma emenda para suprimir o split payment. O documento oficial do Senado registra a emenda apresentada pelo então senador, que também tratava do prazo para ressarcimento de créditos tributários.
Dessa forma, a declaração de Daniella Marques representa a retomada, no contexto da campanha presidencial de 2026, de uma posição que Flávio já havia defendido durante a discussão da reforma.
Mudança dependeria de outros atores
A eventual retirada do split payment também não dependeria exclusivamente de uma decisão administrativa do presidente da República.
Isso ocorre porque a reforma criou o Comitê Gestor do IBS, responsável por atribuições relacionadas à administração do imposto de competência compartilhada entre estados, municípios e Distrito Federal. A própria legislação que instituiu o IBS e a CBS criou o Comitê Gestor.
Além do split payment, Flávio Bolsonaro tem defendido mudanças mais amplas na reforma tributária. O candidato também criticou a possível alíquota do novo IVA e afirmou que pretende reduzir a carga tributária sobre a folha de pagamentos.
A discussão sobre o split payment, portanto, coloca em debate dois objetivos diferentes: de um lado, a tentativa de garantir o recolhimento automático dos novos tributos e reduzir a sonegação; de outro, a preocupação da campanha de Flávio Bolsonaro com o impacto do mecanismo sobre o fluxo financeiro das empresas.
A proposta ainda dependeria dos instrumentos legais e institucionais necessários para alterar a regulamentação da reforma tributária.